Seguridad energética, contratación de largo plazo y nuevas oportunidades para el desarrollo del LNG.
Autor: Ricardo Díaz – Vice Chair del comité de Energía / LNG Business Development and Commercial Lead en AES Panamá.
Durante la última década, el Gas Natural Licuado (LNG) pasó de ser una alternativa emergente a convertirse en uno de los pilares de la transición energética mundial. En Panamá, su impacto ha ido mucho más allá de la generación eléctrica. El LNG ha fortalecido la seguridad energética del país, ha diversificado la matriz de combustibles y ha permitido desarrollar una infraestructura con potencial para impulsar nuevas oportunidades en la industria, el transporte, el sector marítimo y en mercados regionales.
La entrada en operación de Costa Norte LNG Terminal, en Colón, marcó un punto de inflexión para el sector energético panameño. Con una capacidad de almacenamiento de 180,000 m³ y la posibilidad de atender embarcaciones desde 3,000 m³ hasta 170,000 m³, la terminal se ha consolidado como una de las infraestructuras energéticas más importantes de Centroamérica y el Caribe. Desde allí se abastecen las plantas Gas Natural Atlántico (381 MW) y Generadora Gatún (670 MW), que en conjunto aportan más de 1,000 MW de capacidad instalada.
Sin embargo, la infraestructura es solo una parte de la ecuación. Tan importante como construir una terminal es asegurar el suministro de LNG bajo condiciones que permitan estabilidad y previsibilidad en el tiempo.
En el caso de Panamá, una de las decisiones más relevantes ha sido estructurar contratos de suministro de largo plazo indexados a Henry Hub, la principal referencia de precios del gas natural en Estados Unidos. Aunque el precio final del LNG incorpora otros componentes de la cadena de suministro, partir de una referencia estable y contar con volúmenes previamente asegurados permite reducir la exposición a los mercados spot internacionales y facilita la planificación de inversiones.
La diferencia se aprecia claramente al comparar Henry Hub (HH) con TTF. Mientras el HH es la principal referencia del gas natural en Estados Unidos, el TTF se ha convertido en la referencia más utilizada para el mercado europeo y en uno de los indicadores más relevantes para valorar cargamentos spot de LNG dentro del Atlantic Basin. HH se cotiza en dólares por MMBtu, es decir, dólares por millón de unidades térmicas británicas. TTF se negocia originalmente en euros por megavatio-hora (€/MWh). Para compararlos sobre una misma base, en este artículo ambos indicadores se presentan convertidos a US$/MMBtu, una unidad ampliamente utilizada en el comercio internacional de LNG.
Entre 2020 y agosto de 2026, HH alcanzó un máximo de US$9.68/MMBtu, mientras que TTF llegó a superar los US$99/MMBtu durante la crisis energética europea provocada por la guerra en Ucrania y la reducción de los suministros de gas ruso hacia Europa. Al cierre de agosto de 2026, HH se ubicó alrededor de US$2.94/MMBtu, mientras que TTF se mantuvo cerca de US$23.79/MMBtu. Más que una diferencia de precios, estas cifras reflejan dos mercados con características y niveles de riesgo muy distintos.
La principal diferencia radica en la estructura de abastecimiento. Estados Unidos cuenta con una de las mayores producciones de gas natural del mundo, respaldada por una extensa red de gasoductos, capacidad de almacenamiento e infraestructura de transporte. Europa, por el contrario, depende en mayor medida de importaciones de gas y LNG. Por ello, los conflictos geopolíticos, las interrupciones, el invierno y la competencia internacional por cargamentos suelen reflejarse en los precios europeos.
Esta ventaja abre oportunidades que van mucho más allá del sector eléctrico. El LNG puede sustituir combustibles líquidos en industrias como cervecerías, plantas de alimentos, manufactura y otros procesos que requieren energía térmica de forma continua. También representa una alternativa para autobuses urbanos, camiones de carga pesada y operaciones logísticas que buscan reducir emisiones y mejorar su eficiencia operativa.
El sector marítimo representa una de las oportunidades más atractivas para el desarrollo del LNG en Panamá. El crecimiento sostenido de la flota mundial propulsada por LNG, sumado a la posición estratégica del Canal de Panamá, crea las condiciones para desarrollar un mercado de LNG Bunkering capaz de abastecer embarcaciones que hoy deben reabastecerse en otros puertos de la región. La infraestructura principal ya existe. Además, algunas de las principales líneas navieras de portacontenedores y portavehículos del mundo han expresado interés real en abastecerse de LNG en Panamá, especialmente durante sus operaciones de carga y descarga mediante esquemas de Simultaneous Operations (SimOps) o, en ciertos casos, a través de fondeaderos dedicados dentro de las aguas protegidas por el rompeolas del Canal. El interés comercial está presente; sin embargo, en el entorno actual del mercado global del gas, el mayor desafío sigue siendo lograr una molécula competitiva puesta en Panamá. Sin ello, resulta difícil estructurar contratos de suministro de largo plazo, preferiblemente indexados a Henry Hub, que otorguen la visibilidad necesaria para respaldar inversiones como una barcaza de LNG y otras infraestructuras asociadas al desarrollo del mercado.
Más allá del mercado local, Panamá también tiene el potencial de convertirse en una plataforma regional de suministro de LNG. Colombia es un ejemplo claro. A medida que su producción doméstica de gas ha disminuido, el país ha tenido que incrementar sus importaciones para complementar el abastecimiento interno.
Un análisis publicado a finales de agosto de 2026 por Sergio Cabrales, PhD y Associate Professor de la Universidad de los Andes, mostró que el precio del gas importado para nuevos contratos de septiembre, octubre y noviembre de 2026 alcanzó los US$24.97/MMBtu, un incremento de 79% frente a los US$13.96/MMBtu registrados en febrero del mismo año. En contraste, el gas de producción nacional se mantuvo alrededor de US$13.5/MMBtu. Esta diferencia refleja el reto que enfrentan los países cuya demanda de gas crece más rápido que su producción local: una mayor exposición a la volatilidad de los mercados internacionales. Casos como este refuerzan la importancia de contar con fuentes de suministro competitivas y con contratos de largo plazo que permitan reducir la incertidumbre, mejorar la planificación y fortalecer la seguridad energética.
Después de casi una década operando LNG a escala comercial, Panamá ya no tiene que demostrar que puede desarrollar y operar esta infraestructura de forma segura y confiable. La infraestructura existe, el conocimiento operativo también y la ubicación geográfica sigue siendo una ventaja natural difícil de replicar en la región. Lo que comenzó como una inversión destinada a fortalecer la generación eléctrica nacional puede convertirse en una plataforma para impulsar nuevos mercados industriales, desarrollar LNG Bunkering y apoyar el suministro de mercados vecinos que enfrentarán una demanda creciente de gas natural durante los próximos años.
En un contexto en el que la seguridad energética y la competitividad adquieren cada vez mayor importancia, Panamá cuenta con ventajas que pocos países de la región poseen: infraestructura operativa de clase mundial, acceso a LNG proveniente de Estados Unidos, experiencia en la operación de la cadena de suministro y una ubicación privilegiada dentro de las principales rutas marítimas globales. El siguiente paso no es necesariamente construir más activos, sino convertir esas ventajas en contratos de largo plazo que permitan desarrollar nuevos mercados, atraer inversiones y consolidar al país como un centro regional de LNG para América Latina y el Caribe.
Anexos
Anexo 1. Henry Hub versus TTF, enero de 2020 a agosto de 2026
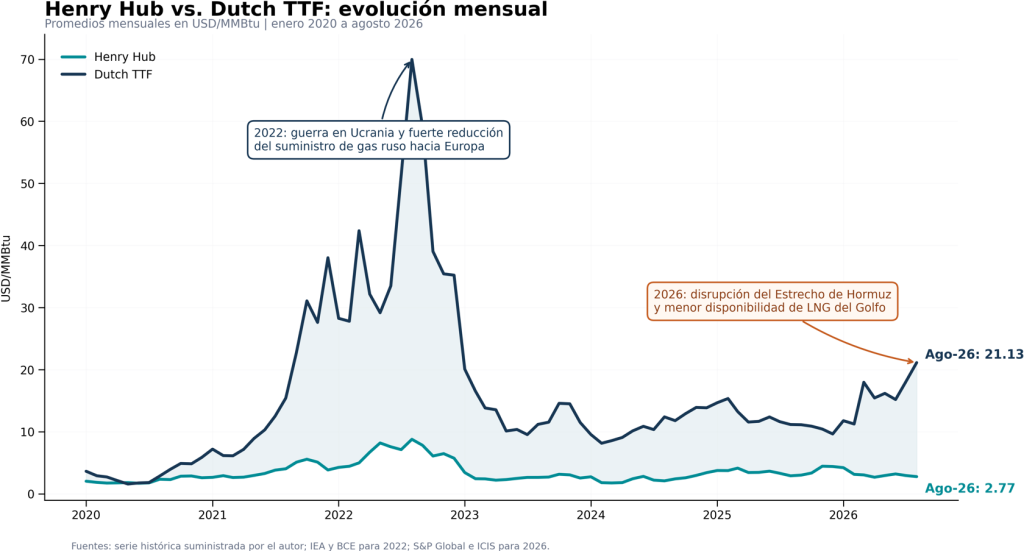
Tabla 1. Promedios anuales
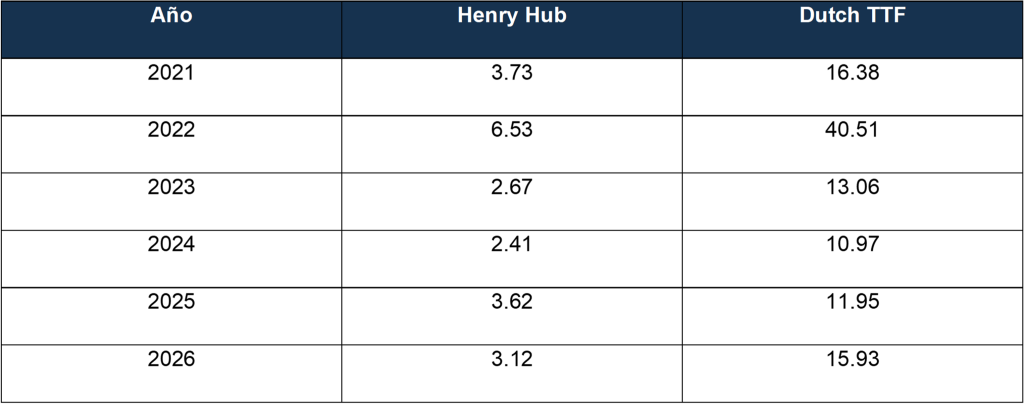
Nota: 2026 incluye información hasta el 31 de agosto. Valores en USD/MMBtu.
Anexo 2. Colombia: precio promedio mensual de nuevos contratos de gas
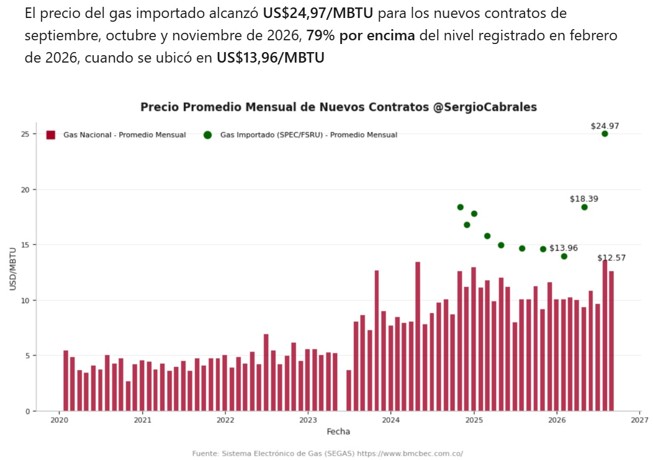
Gráfica cortesía de Sergio Cabrales. “Gas importado alcanza US$24.97/MBTU, un aumento del 79% desde febrero”, 25 de agosto de 2026. Fuente indicada en la gráfica: Sistema Electrónico de Gas (SEGAS).